Data ostatniej aktualizacji: 2026-10-18
Bosch, Shimano, Bafang i Yamaha od lat dostarczają napędy do rowerów elektrycznych. Teraz coraz śmielej konkuruje z nimi Avinox, a przejęcie działu Brose przez Yamahę dodatkowo zmienia sytuację w branży. Czy za tymi wydarzeniami idą rzeczywiste zmiany udziałów w rynku?
Szukałem nowszych danych o udziałach, ale nie znalazłem publicznie dostępnego opracowania z lat 2025–2026, które pozwalałoby je niezależnie zweryfikować. Punktem wyjścia pozostaje szacunek z listopada 2024 roku, w którym Bosch wyraźnie prowadził w Europie, choć jego procenty nie pochodzą z pełnego, jawnego badania sprzedaży. Zestawiłem go więc z danymi o sprzedaży rowerów elektrycznych i najnowszymi komunikatami producentów, a na końcu opisuję, jak może wyglądać konkurencja w kolejnych latach.
- Bosch: według szacunków Ernsta Brusta z 2024 roku miał około 50% europejskiego rynku napędów do rowerów elektrycznych; w Niemczech oszacowano jego udział na 70%.
- Shimano, Bafang i Yamaha: w tym samym europejskim zestawieniu przypisano im odpowiednio 20%, 15% i 5%. Udział Brose oszacowano na 7%.
- Wiarygodność danych: są to szacunki eksperckie bez opublikowanej metody obliczeń. Część producentów zgłosiła do nich zastrzeżenia, a publiczne opisy nowszych raportów komercyjnych nie pozwalają niezależnie zweryfikować aktualnych udziałów (stan na październik 2026).
- Avinox: w kwietniu 2026 roku poinformował, że nowe systemy M2 i M2S wdrożyło ponad 60 partnerów z branży rowerowej. Nie podał przy tym liczby sprzedanych napędów.
- Przyszłość rynku: istotne będą nie tylko osiągi napędów, ale także skala dostaw do producentów rowerów, serwis i kondycja samego rynku e-bike’ów.

Kto ma największy udział w europejskim rynku silników do rowerów elektrycznych?
W szacunku Ernsta Brusta z listopada 2024 roku największy udział w rynku europejskim miał Bosch – około 50%. Brust, związany z niemieckim instytutem Velotech, podał w nim udziały dostawców napędów w Europie, Niemczech i na świecie. Wyniki opublikowano między innymi w serwisie Show Daily i w niemieckim magazynie RadMarkt.
| Producent | Szacowany udział w Europie (listopad 2024) | Wizualizacja szacunku |
|---|---|---|
| Bosch | 50% | |
| Shimano | 20% | |
| Bafang | 15% | |
| Brose | 7% | |
| Yamaha | 5% | |
| Pozostali | 3% |
Źródło: Ernst Brust / Velotech, listopad 2024. To szacunki eksperckie, bez opublikowanej bazy sprzedaży ani jednoznacznie określonego sposobu liczenia udziałów. Paski mają skalę względną: udział Boscha (50%) zajmuje całą szerokość, a pozostałe pokazano w proporcji do niego.
Dlaczego tych procentów nie można traktować jak twardych statystyk?
Brust wyjaśnił, że oceny oparł na ponad 30 latach doświadczenia, obserwacjach branży, analizach rynku oraz kontaktach z producentami i sprzedawcami. Nie opublikowano jednak bazy sprzedanych napędów, sposobu doboru próby ani wyliczeń pozwalających niezależnie odtworzyć wynik.
Do zestawienia zgłoszono zastrzeżenia. Jak opisały serwisy Cleanrider i Frandroid, Bosch nie dysponował potwierdzonymi danymi o udziałach według regionów. Yamaha kwestionowała, czy w szacunkach uwzględniono napędy opracowywane we współpracy z Giantem. Bafang z kolei podkreślał, że bez znajomości sposobu obliczeń nie może ocenić wiarygodności wyników.
Wyniki wskazują na dużą przewagę Boscha w Europie, ale nie dowodzą, że dokładnie co drugi sprzedany napęd nosił jego logo. Nie są też aktualnym bilansem rynku na 2026 rok. Nowsze raporty komercyjne też podają udziały producentów, ale ich publiczne opisy nie pozwalają odtworzyć wyników ani sprawdzić, czy dotyczą tego samego rynku co zestawienie Brusta. Dlatego nie łączę ich w jeden ranking, a liczby Brusta traktuję jako historyczny punkt odniesienia.
Trzeba też ustalić, co dokładnie liczymy: sprzedane jednostki napędowe, rowery wyposażone w dany system, wartość sprzedaży czy liczbę modeli w katalogach producentów. Każda miara odpowiada na inne pytanie. Bez wspólnej definicji rynku, okresu i sposobu liczenia procenty mogą być mylące.
Europa, Niemcy i świat – dlaczego udziały tak się różnią?
Brust wiąże tę różnicę ze strukturą rynków. W jego zestawieniu Bosch miał około 70% udziału w Niemczech i 25% na świecie. W Niemczech dominują według niego napędy centralne, a rynek światowy jest bardziej rozdrobniony – silną pozycję ma tam Bafang, a sporą część rynku zajmują mniejsi producenci regionalni, głównie z Azji i USA. To jednak wyjaśnienia jakościowe – opracowanie nie pokazuje danych, które pozwalałyby zmierzyć wpływ tych czynników.
W światowym zestawieniu Brusta za Boschem znaleźli się Shimano (20%), Bafang (15%), Yamaha (10%) i Brose (7%), a pozostałym producentom przypisano łącznie 23%. W Niemczech autor umieścił za Boschem Shimano (12%), Brose (6%) i Yamahę (4%), a 8% przypisał pozostałym. Nie podał osobnego udziału Bafanga dla Niemiec – nie należy z tego wyciągać wniosku, że marka tam nie sprzedaje.
Napęd centralny a silnik w piaście – ważna różnica
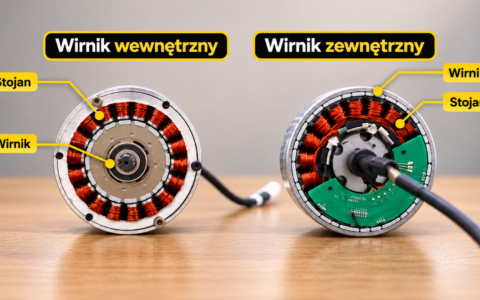
Napędy centralne spotyka się w rowerach trekkingowych, miejskich i górskich, zwłaszcza w droższych modelach. Wiele e-bike’ów korzysta jednak z silników umieszczonych w przedniej lub tylnej piaście. Bafang od lat oferuje oba rozwiązania.
Bosch był dotąd kojarzony z jednostkami centralnymi, ale w czerwcu 2026 roku zaprezentował Hub Line – swój pierwszy silnik w piaście, przeznaczony głównie do miejskich e-bike’ów. Według karty technicznej Boscha jednostka ma 45 Nm momentu obrotowego i maksymalnie 400 W mocy. Pierwsze zapowiedziane rowery Centurion z tym silnikiem mają trafić do sprzedaży od końca 2026 roku; Speeddrive R600 jest modelem na sezon 2027.
Przy porównywaniu udziałów producentów trzeba wiedzieć, czy zestawienie obejmuje silniki centralne, silniki w piastach, czy oba rozwiązania. Popularność napędu w sportowych e-MTB (elektrycznych rowerach górskich) nie przesądza o jego udziale w całym światowym rynku, na który składają się też rowery używane na co dzień.
Jak liczyć napędy Giant SyncDrive?
Giant podaje, że silnik SyncDrive Pro 2 opracowano we współpracy z Yamahą, więc trudno go jednoznacznie przypisać jednej marce. Zależnie od metodologii można analizować taki napęd jako produkt marki rowerowej, jednostkę powstałą przy udziale Yamahy lub osobną kategorię. Yamaha podawała w wątpliwość, czy Velotech uwzględnił tę współpracę. Bez danych o rzeczywistych dostawach nie da się ocenić, jaki miałoby to wpływ na wynik.
Jak zmieniał się rynek silników do rowerów elektrycznych w latach 2021–2026?
Nie znalazłem publicznych danych pozwalających porównać udziały tych producentów rok po roku. Zestawiłem więc dwa historyczne obrazy rynku i najważniejsze wydarzenia z lat 2021–2026. Pozwala to prześledzić zmiany w branży, ale nie obliczyć, jak zmienił się udział każdej marki.
Rok 2021: inny obraz rynku globalnego
Podczas wizyty w fabryce Yamahy w marcu 2024 roku redakcja serwisu Frandroid sfotografowała wykres dotyczący globalnych udziałów producentów w 2021 roku. Na wykresie Bosch miał 41%, Shimano 13%, Yamaha 12%, a Panasonic 8%. Informacje opublikowano w artykule serwisu Frandroid z listopada 2024 roku. Nie podano jednak danych i metody, na których oparto wykres Yamahy.
W oszacowaniu Brusta z 2024 roku Bosch miał globalnie 25%, Shimano 20%, a Yamaha 10%. Same procenty mogą sugerować spadek udziału Boscha, ale takie porównanie byłoby nieuprawnione. Nie wiadomo, czy oba zestawienia obejmują ten sam rynek i w taki sam sposób przypisują napędy poszczególnym markom.
Najważniejsze wydarzenia od 2021 do 2026 roku
| Rok | Wydarzenie | Co z niego wynika? |
|---|---|---|
| 2021 | Historyczne udziały na wykresie Yamahy | Punkt odniesienia, ale trudno go porównać z późniejszymi szacunkami. |
| 2024 | Debiut Avinoxa i publikacja szacunków instytutu Velotech | Nowy konkurent wchodzi na rynek, a branża dyskutuje o wiarygodności udziałów. |
| 2025 | Yamaha przejmuje dział napędów Brose | Zmienia się struktura właścicielska dwóch dotąd osobno liczonych dostawców. |
| 2026 | Premiera Avinox M2 i M2S oraz rozszerzenie współpracy z producentami rowerów | Rośnie liczba marek wdrażających nowy system, choć skala sprzedaży pozostaje nieznana. |
Co buduje pozycję Boscha, Shimano, Bafanga i Yamahy?
Bosch – szeroka obecność i zaplecze serwisowe
Według informacji firmy systemy Bosch eBike wykorzystuje ponad 100 marek rowerowych na świecie. Producent rozwija też szkolenia dla serwisów, diagnostykę i pomoc sprzedawcom. Dla marek rowerowych ma to znaczenie, ponieważ po sprzedaży roweru klient nadal potrzebuje dostępu do napraw i aktualizacji.
Rozbudowane zaplecze może ułatwiać utrzymanie współpracy z producentami rowerów. Nowy dostawca musi przekonać ich nie tylko osiągami silnika, lecz także terminowością dostaw, dostępnością części i organizacją serwisu.
Shimano – pozycja budowana wokół napędów i osprzętu rowerowego
W europejskich szacunkach Brusta Shimano zajęło drugie miejsce. Firma dostarcza producentom rowerów również przerzutki, kasety i hamulce, co może ułatwiać łączenie części w jeden system. Nie wiemy jednak, jak duże ma to znaczenie dla sprzedaży napędów. Same jednostki opisałem szerzej w porównaniu silników Shimano STEPS.
Bafang – obecność w różnych segmentach rynku
Bafang produkuje zarówno napędy centralne, jak i silniki w piastach. Dzięki temu jego oferta trafia do różnych typów rowerów, od modeli do codziennych dojazdów po e-MTB.
Udział Bafanga w segmencie tańszych rowerów miejskich może wyglądać inaczej niż w segmencie sportowym, ale dostępne zestawienie nie pozwala tych wartości rozdzielić. Poszczególne jednostki przedstawiłem w przeglądzie silników Bafang.
Yamaha – własne napędy, współpraca i przejęcie działu Brose
Yamaha rozwija własne napędy, a od sierpnia 2025 roku kontroluje także przejęty dział napędów Brose. Zyskała w ten sposób dodatkowe zaplecze konstrukcyjne i nowe produkty.
Avinox – jak szybko rozszerza swoją obecność na rynku?
Od premiery M1 do M2 i M2S
Avinox zadebiutował w lipcu 2024 roku. Na targach Eurobike zaprezentowano system napędowy Avinox oraz rower Amflow PL. Za projektem stało DJI, a sam system był początkowo kojarzony przede wszystkim z e-MTB. Według komunikatu z czerwca 2026 roku Avinox usamodzielnił się jako firma w 2025 roku, dlatego w starszych materiałach można spotkać nazwę „DJI Avinox”.
9 kwietnia 2026 roku Avinox ogłosił systemy M2 i M2S. W komunikacie podał, że nowe rozwiązania zintegrowało ponad 60 partnerów z branży rowerowej. Wymienił m.in. Canyon, Mondraker, Pivot, Rotwild, BH i Atherton. To deklaracja samej firmy dotycząca współpracy z producentami rowerów, nie wynik niezależnego badania sprzedaży.
Co liczba partnerów mówi o pozycji Avinoxa?
Lista partnerów pokazuje zainteresowanie systemem, ale niewiele mówi o sprzedaży. Wśród marek wymienianych zarówno przez Boscha, jak i Avinoxa są Canyon, Mondraker i Pivot. Producent rowerów może więc oferować napędy różnych dostawców, wybierając je zależnie od modelu. Samo ogłoszenie współpracy z Avinoxem nie oznacza dużej liczby rowerów, które faktycznie trafiły do klientów.
Aby obliczyć udział Avinoxa w sprzedaży nowych rowerów elektrycznych, trzeba znać liczbę sprzedanych rowerów z tym napędem oraz całkowitą sprzedaż e-bike’ów na tym samym rynku i w tym samym okresie. Udział w dostawach samych silników wymagałby osobnych danych, bo dostawa silnika do fabryki i sprzedaż gotowego roweru nie muszą przypadać na ten sam okres. Marka nie udostępnia żadnego z tych zestawień. Nie da się więc rzetelnie określić jej udziału w 2026 roku.
O sile marki w następnych sezonach więcej powiedzą dostępność gotowych modeli, nowe zamówienia od producentów rowerów i rozwój serwisu. Avinox udostępnia już wyszukiwarkę sklepów oraz punktów obsługi, lecz zasięg wsparcia warto sprawdzić w konkretnym regionie.
Więcej o samym napędzie napisałem w artykule o silniku Avinox M1.
Yamaha przejęła dział napędów Brose. Czy to zmieni rynkowe udziały?
Na razie nie da się tego ocenić. W marcu 2025 roku Yamaha ogłosiła porozumienie w sprawie przejęcia działalności Brose związanej z napędami do rowerów elektrycznych. Transakcję sfinalizowano 1 sierpnia 2025 roku; przejęta firma miała początkowo funkcjonować pod nazwą BAT GmbH.
W szacunkach instytutu Velotech z 2024 roku Yamaha miała 5%, a Brose 7% europejskiego rynku. Suma tych wartości wynosi 12%, ale nie oznacza to, że Yamaha ma dziś taki udział. Dane pochodzą sprzed przejęcia i nie pokazują późniejszych zmian sprzedaży.
Yamaha uzasadniała przejęcie dostępem do kompetencji konstrukcyjnych Brose, europejskiego zaplecza rozwojowego i sieci serwisowej, która według komunikatu obejmuje ponad 600 lokalizacji. Takie zasoby mogą pomóc w pozyskiwaniu klientów, ale nie dowodzą jeszcze wzrostu sprzedaży.
Czy rynek rowerów elektrycznych nadal rośnie?
Pojawiły się pierwsze oznaki odbicia. W Niemczech, po dwóch latach lekkich spadków, sprzedaż e-bike’ów w pierwszym półroczu 2026 roku była nieco wyższa niż rok wcześniej. Od tego, ile rowerów elektrycznych kupują klienci, zależy również pozycja dostawców napędów.
Niemcy: stabilizacja po rekordowym okresie
Według stowarzyszenia ZIV w Niemczech sprzedano około 2,1 mln e-bike’ów w 2023 roku. W 2024 roku było ich 2,05 mln, czyli nieco mniej. W 2025 roku sprzedaż wyniosła około 2 mln sztuk, a rowery elektryczne stanowiły 52,7% wszystkich nowych rowerów sprzedanych w Niemczech.
Po latach szybkiego wzrostu rynek przeszedł okres stabilizacji i ograniczania zapasów. We wrześniu 2026 roku ZIV poinformował, że w pierwszym półroczu sprzedaż e-bike’ów wzrosła o około 2% rok do roku, a ich produkcja o ponad 4%. To oznaki poprawy, choć z danych za półrocze nie da się przesądzić o wyniku całego roku.
Europa: spadek i stabilizacja po pandemicznym boomie
Według CONEBI na europejskim rynku sprzedano około 5,5 mln rowerów elektrycznych w 2022 roku i 5,1 mln w 2023 roku. Organizacja opisywała też, jak branża dostosowuje się do słabszego popytu po okresie pandemii. W komunikacie o 2024 roku CONEBI opisywało dalszą normalizację całego rynku rowerowego oraz ograniczanie produkcji w miarę zmniejszania zapasów z poprzednich lat.
Statystyki ZIV i CONEBI dotyczą gotowych rowerów, nie udziałów marek silników. Same te statystyki nie pozwalają więc obliczyć sprzedaży napędów Boscha, Shimano czy Avinoxa.
Kto może zyskać w latach 2027–2030?
Dziś nie da się rzetelnie wskazać, kto zyska, ani przewidzieć konkretnych udziałów w 2030 roku. Można jednak rozważyć trzy scenariusze, zależne od decyzji marek rowerowych i zachowania kupujących. Nie wykluczają się one – część zmian może zachodzić jednocześnie.
Scenariusz pierwszy: Bosch utrzymuje przewagę
Jeśli dla producentów rowerów nadal kluczowe będą sieć serwisowa, dostępność części i sprawdzony system, Bosch ma argumenty za utrzymaniem silnej pozycji w Europie. Będzie jednak musiał odpowiadać na konkurencyjne rozwiązania techniczne i ofertę cenową innych dostawców.
Scenariusz drugi: Avinox rośnie w segmencie sportowym
Jeśli modele rowerów zapowiedziane przez partnerów Avinoxa zaczną dobrze się sprzedawać, nowy dostawca może umacniać się zwłaszcza w e-MTB. Nawet wtedy szybki wzrost w jednym segmencie nie musi oznaczać dużego udziału w całym rynku, obejmującym także rowery miejskie, trekkingowe i konstrukcje z silnikami w piastach.
Scenariusz trzeci: rynek staje się bardziej rozdrobniony
Yamaha może wykorzystać technologie i europejskie zaplecze Brose, Bafang rozszerzać ofertę w różnych segmentach cenowych, a Shimano rozwijać współpracę z producentami rowerów. W takim wariancie konkurencja zaostrzyłaby się w kilku częściach rynku jednocześnie, bez jednego wyraźnego beneficjenta.
Co większa konkurencja oznacza dla kupujących rowery elektryczne?
Więcej dostawców może oznaczać większy wybór silników i nowe rozwiązania. Nie ma jednak gwarancji, że samo pojawienie się Avinoxa obniży ceny rowerów z Boschem, Shimano czy Yamahą. Cena gotowego e-bike’a zależy również od ramy, akumulatora, amortyzacji, osprzętu, marży sklepu i aktualnych promocji.
Przed zakupem sprawdziłbym przede wszystkim, gdzie można serwisować dany napęd, czy są dostępne części i aktualizacje oraz jakie są warunki gwarancji. Równie ważne jest zachowanie silnika na trasie: płynność wspomagania, jego reakcja na siłę pedałowania i dopasowanie do sposobu jazdy.
Silnika centralnego zwykle nie da się swobodnie zamienić na napęd innego producenta. Przeszkodą są różnice w mocowaniach, elektronice, akumulatorach i oprogramowaniu. Dlatego przy rowerze z mniej rozpowszechnionym systemem sprawdź też, kto zapewni wsparcie po kilku latach użytkowania.
Osiągi i sposób działania pięciu popularnych jednostek opisałem w porównaniu silników centralnych na 2026 rok.
Podsumowanie
Szacunki z 2024 roku pokazują dużą przewagę Boscha w Europie. Nie wiemy jednak, ile rynku zdobył od tego czasu Avinox ani jak przejęcie działu napędów Brose zmieniło pozycję Yamahy. Rosnąca liczba nowych modeli i partnerstw to ważny sygnał, ale jeszcze nie dowód zmiany udziałów.
W kolejnych latach rozstrzygną o tym przede wszystkim rzeczywiste wyniki sprzedaży. Dla rowerzysty równie ważne pozostanie to, czy wybrany napęd dobrze sprawdza się podczas jazdy oraz czy po kilku latach nadal będzie można go serwisować i kupić do niego części.
Najczęściej zadawane pytania
Jaki udział w rynku ma Bosch w 2026 roku?
Nie znalazłem publicznie dostępnego, porównywalnego zestawienia, które pozwalałoby potwierdzić udział Boscha w 2026 roku. W szacunku Ernsta Brusta z listopada 2024 roku Bosch miał około 50% rynku europejskiego i 70% niemieckiego.
Czy Avinox odebrał już duży udział Boschowi?
Brakuje danych pozwalających to potwierdzić. W kwietniu 2026 roku Avinox poinformował o ponad 60 partnerach nowych systemów, ale nie ujawnił wielkości sprzedaży, na której można by oprzeć takie porównanie.
Który producent ma największy udział w światowym rynku silników do rowerów elektrycznych?
Według oszacowania Ernsta Brusta z 2024 roku największy udział globalnie miał Bosch (25%). To jednak przybliżenie zależne od przyjętej metodologii, a nie niezależnie zweryfikowana statystyka.
Czy po przejęciu działu napędów Brose Yamaha ma 12% rynku w Europie?
Nie ma podstaw do takiego stwierdzenia. Liczby 5% dla Yamahy i 7% dla Brose pochodzą z szacunków za 2024 rok, a przejęcie sfinalizowano dopiero w sierpniu 2025 roku. Zsumowanie wartości sprzed przejęcia nie określa obecnego udziału firmy.
Czy popularniejszy silnik oznacza lepszy wybór roweru?
Niekoniecznie. Duża popularność może ułatwiać znalezienie serwisu, ale liczy się też zachowanie wspomagania, warunki gwarancji, dostępność części i to, czy cały rower odpowiada potrzebom użytkownika.
Źródła i materiały referencyjne
- Show Daily / Ernst Brust – szacunki udziałów dostawców napędów w Niemczech, Europie i na świecie (18 listopada 2024).
- RadMarkt – oryginalna analiza udziałów producentów napędów (5 listopada 2024).
- Cleanrider – zastrzeżenia producentów do metodologii Velotech (2024).
- Frandroid – krytyczna analiza zestawienia i wykres z prezentacji Yamahy z udziałami za 2021 rok (19 listopada 2024).
- Avinox – oficjalny komunikat o premierze systemu na Eurobike 2024 (3 lipca 2024).
- Avinox – premiera M2/M2S i informacja o ponad 60 partnerach (9 kwietnia 2026).
- Avinox – komunikat z Eurobike 2026 o samodzielności firmy i koncepcji MG (24 czerwca 2026).
- Bosch – premiera pierwszego silnika w piaście Hub Line (19 czerwca 2026).
- Bosch eBike Systems – oficjalne dane techniczne Hub Line (45 Nm, maks. 400 W).
- Bosch – Centurion Speeddrive R600 D EQ, model na sezon 2027.
- VeloTOTAL – zapowiadana dostępność rowerów Centurion z Hub Line (30 września 2026).
- Avinox – wyszukiwarka sklepów i punktów serwisowych.
- Yamaha – ogłoszenie przejęcia działu napędów Brose i cele rozwoju (31 marca 2025).
- Brose – zakończenie przekazania działu napędów Yamasze (1 sierpnia 2025).
- Bosch eBike Systems – informacje o współpracy z ponad 100 markami rowerowymi.
- Bosch eBike Systems – szkolenia, diagnostyka i pomoc sprzedawcom.
- Giant – silnik SyncDrive Pro 2 opracowany we współpracy z Yamahą.
- ZIV – dane niemieckiego rynku rowerów za 2023 rok (13 marca 2024).
- ZIV – dane sprzedaży rowerów w Niemczech za 2024 rok (2,05 mln e-bike’ów) (12 marca 2025).
- ZIV – dane niemieckiego rynku rowerów za 2025 rok (11 marca 2026).
- ZIV – wyniki pierwszego półrocza 2026 roku (7 września 2026).
- CONEBI – europejska sprzedaż e-bike’ów w latach 2022–2023 (28 czerwca 2024).
- CONEBI – opis europejskiego rynku w 2024 roku (17 lipca 2025).
Data weryfikacji źródeł: 17 października 2026 roku. Procentowe udziały marek pochodzą z historycznych zestawień z lat 2021 i 2024; nie są oficjalnymi statystykami sprzedaży na 2026 rok.
Dodaj komentarz